Lãi suất Anh tăng lần đầu sau hơn 3 năm: người dân trả thêm hàng trăm bảng mỗi tháng
Ngân hàng Trung ương Anh tăng lãi suất hôm thứ Năm để kiềm chế lạm phát gắn với chiến tranh Iran — một gia đình ở Ipswich sắp phải trả thêm khoảng 200 bảng mỗi tháng cho khoản vay mua nhà.
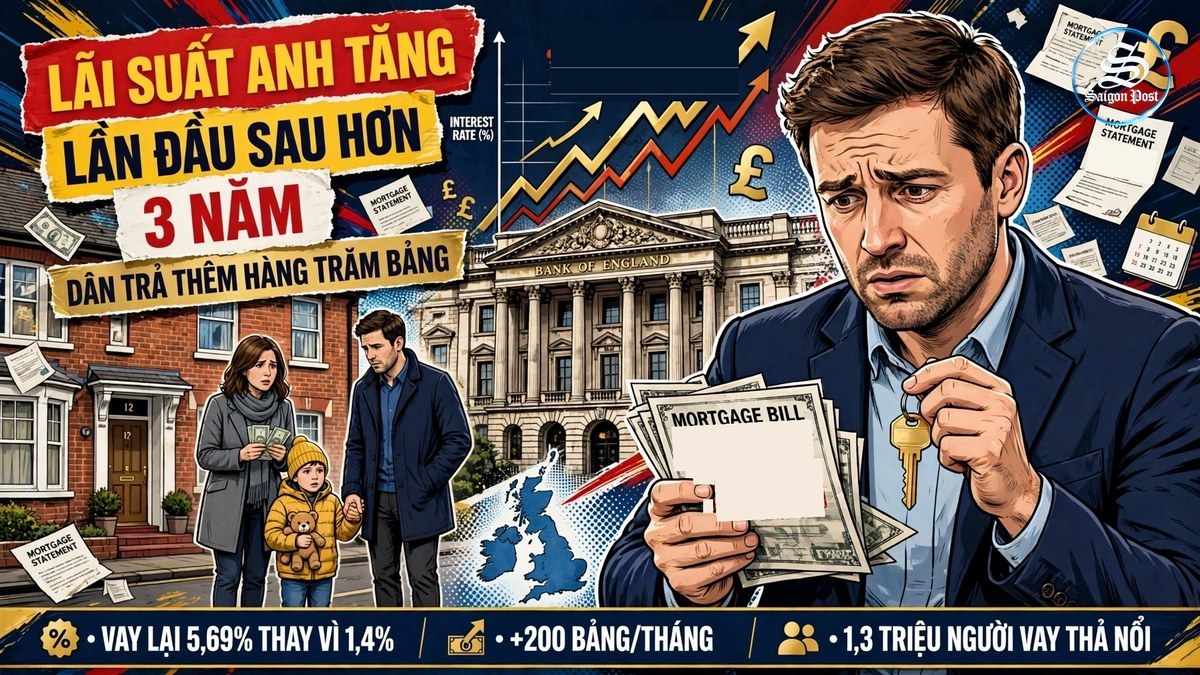
Lần đầu tiên sau hơn ba năm, Ngân hàng Trung ương Anh vừa tăng lãi suất — và cái giá lập tức đổ lên vai hàng triệu hộ gia đình. Đằng sau quyết định hôm thứ Năm 5/11 là lạm phát leo thang gắn với chiến tranh Iran; các chuyên gia cảnh báo có thể còn nhiều đợt tăng nữa trong 18 tháng tới.
Lãi suất cao hơn đồng nghĩa vay mua nhà, thẻ tín dụng, vay cá nhân đều đắt đỏ hơn với hàng triệu người. BBC đã trò chuyện với ba người dân về cách họ bị ảnh hưởng.
Sự việc
Peter Gill, 48 tuổi, chủ một doanh nghiệp lát gạch nhỏ ở Halifax, là một trong khoảng 1,3 triệu người Anh vay mua nhà với lãi suất thả nổi — bám theo lãi suất cơ bản nên đợt tăng nào cũng đẩy khoản trả góp lên. Sau đợt tăng một phần tư điểm phần trăm hôm thứ Năm, khoản trả hàng tháng của Peter sẽ tăng khoảng 45 bảng, và anh lo nó có thể còn tăng cao hơn. Khoản vay mua nhà tăng thêm đúng lúc “mọi thứ đều tăng giá”, Peter nói. Thu nhập hộ gia đình của anh cùng vợ Faye là 45.000 bảng; anh đang trả lương cao hơn cho nhân viên vì lương tối thiểu tăng, chi phí nguyên liệu tăng do chiến tranh Iran, hóa đơn thực phẩm, gas và điện đều tăng — và anh đang làm việc “khoảng sáu ngày rưỡi mỗi tuần” để che chắn cho gia đình.
Dawn Fazackerley-King, giáo viên Pilates sống gần Ipswich, từng vay cố định 1,4% từ tháng 1/2022, nay sắp phải vay lại hai năm với gói tốt nhất 5,69% — đẩy chi phí lên khoảng 200 bảng mỗi tháng. “Tôi không biết số tiền đó sẽ lấy từ đâu, đó là điều chúng tôi sẽ phải tính toán trong gia đình. Thật căng thẳng,” cô nói. Hai vợ chồng có thu nhập chung khoảng 70.000 bảng, đã rà soát mọi khoản chi tự động và “không còn khoản mỡ thừa nào rõ ràng để cắt giảm”, cũng không thể làm thêm vì cả hai đều làm việc toàn thời gian. “Chúng tôi vẫn sống trong cùng một ngôi nhà. Đó là chi phí thêm vài trăm bảng nhưng chúng tôi không nhận thêm được gì.”
Ben Thomas, 41 tuổi, ở Shropshire, bỏ nghề kế toán trưởng trong đại dịch Covid sau khủng hoảng sức khỏe tinh thần, đào tạo lại thành nhân viên y tế. Thu nhập giảm khiến anh phải dựa vào thẻ tín dụng và vay cá nhân, hiện nợ 52.000 bảng. Anh đã thỏa thuận tạm dừng lãi suất cho phần lớn khoản nợ, nhưng vẫn phải trả lãi trên khoảng 2.000 bảng nợ thẻ tín dụng và lo ngại khoản trả góp sẽ tăng. Ngoài khoản trả nợ khoảng 300 bảng mỗi tháng, hai vợ chồng anh trả 760 bảng tiền vay mua nhà.
Bối cảnh
Chi phí vay thẻ tín dụng cũng có xu hướng tăng theo, dù không phải lúc nào cũng ngay lập tức; các nhà cung cấp có thể tăng lãi suất với thông báo trước 30 ngày. David Hollingworth, chuyên gia từ công ty môi giới L&C Mortgages, cho biết nhiều người sẽ sốc khi thấy lãi suất cố định hiện nay cao hơn nhiều so với năm năm trước. Simon Trevethick, giám đốc truyền thông của tổ chức từ thiện về nợ StepChange, cho biết tổ chức này đã ghi nhận số người tìm kiếm hỗ trợ tăng 20% trong năm nay và cảnh báo thời gian khó khăn hơn còn ở phía trước.
Dưới lăng kính SÀI GÒN POST
Nhìn từ London, ván cờ lãi suất này là bài toán quen thuộc của mọi ngân hàng trung ương: tăng lãi để ghìm lạm phát, nhưng mỗi lần tăng là một lần bóp nghẹt ví tiền của người dân. Một phần tư điểm phần trăm nghe qua thì nhỏ — với Peter Gill, đó là 45 bảng mỗi tháng; với Dawn, khi vay lại, đó là 200 bảng mỗi tháng cho cùng một ngôi nhà, không thêm được thứ gì. Lạm phát tăng thì tốn tiền, lãi suất tăng thì càng tốn tiền hơn — người dân bị kẹp giữa hai gọng kìm, đúng như Peter nói.
Với Việt Nam, câu chuyện này không xa lạ: lãi suất thế giới tăng, đồng tiền mất giá, giá hàng nhập khẩu leo thang — tất cả đều dội về bữa cơm và hóa đơn điện nước trong nước. Người vay mua nhà, vay kinh doanh ở Việt Nam cũng đang chơi cùng một ván cờ, chỉ khác bàn chơi. Bài học rất giản dị: khi lãi suất còn có thể tăng tiếp, đừng vay quá sức mình, và rà soát mọi khoản chi trước khi con sóng ập tới — vì “không còn mỡ thừa để cắt” là lúc nguy hiểm nhất.
Theo quý vị, khi lãi suất tăng, người vay nên cố giữ gói vay cũ hay chấp nhận vay lại với lãi cao hơn?
Đây là SÀI GÒN POST. Nơi ta không chỉ xem tin… mà đọc vị cả ván cờ phía sau nó.