Malaysia dẫn đầu cuộc đua IPO Đông Nam Á: 38/56 thương vụ, nhưng hơn nửa “chìm” dưới giá chào sàn
Bursa Malaysia chiếm hơn 2/3 số thương vụ IPO của khu vực trong 9 tháng đầu năm, huy động 1,62 tỉ USD — nhưng tới 54% cổ phiếu mới niêm yết đang giao dịch dưới giá phát hành.
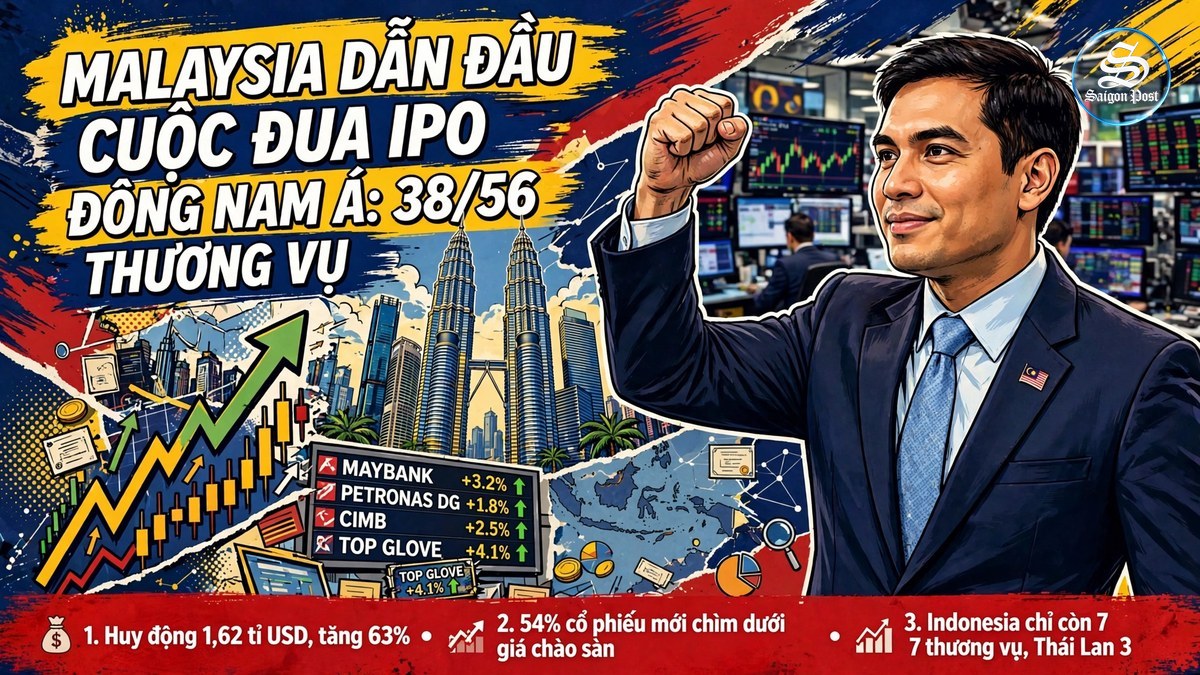
Bất chấp kinh tế khu vực chững lại, Malaysia đã thành đầu tàu của thị trường phát hành cổ phiếu lần đầu (IPO) ở Đông Nam Á trong năm 2026. Theo công ty tư vấn Ernst & Young (EY), sàn Bursa Malaysia chiếm hơn hai phần ba — 38 trong tổng số 56 — thương vụ niêm yết của khu vực trong 9 tháng đầu năm, theo Channel NewsAsia. Tổng số tiền huy động tăng 63% lên 1,62 tỉ USD, so với 992 triệu USD cùng kỳ năm ngoái.
Các nước láng giềng đều đi xuống: Indonesia chỉ còn 7 thương vụ, huy động 121,3 triệu USD — giảm mạnh từ 23 thương vụ trị giá 919,6 triệu USD một năm trước; Thái Lan rơi từ 8 xuống 3 thương vụ, tiền huy động giảm hơn một nửa còn 21,3 triệu USD; Singapore có 8 thương vụ, nhưng tổng tiền huy động giảm còn 1,28 tỉ USD từ 1,54 tỉ USD. Trong 38 thương vụ của Malaysia, chỉ 6 lên sàn chính (Main Market) và 32 lên sàn ACE dành cho doanh nghiệp vừa và nhỏ. Những cái tên đáng chú ý gồm nhà thiết kế mạch tích hợp SkyeChip và nhà điều hành bệnh viện tư Sunway Healthcare Holdings.
Ván cờ IPO của Malaysia là bài học kinh điển về sự khác biệt giữa “đông” và “tốt”: 38 thương vụ nghe oai, 1,62 tỉ USD nghe rất lớn — nhưng khi hơn nửa số cổ phiếu chìm dưới giá chào sàn, bữa tiệc chỉ vui ngày đầu.
Dưới lăng kính SÀI GÒN POST
Động lực phía sau là dòng tiền nội địa dồi dào. Quỹ hưu trí EPF có tổng tài sản đầu tư 1,54 nghìn tỉ ringgit, khoảng 61% đầu tư trong nước; quỹ nhà nước PNB quản lý 365,3 tỉ ringgit (89,2 tỉ USD). Chuyên gia kinh tế Sedek Jantan của IPP cho rằng ba yếu tố tạo nên sức mạnh của Malaysia: chiều sâu thanh khoản của các tổ chức trong nước, một thị trường hấp dẫn để huy động vốn, và tâm lý chứng khoán lạc quan khiến doanh nghiệp đẩy nhanh kế hoạch niêm yết. EY cho biết xung đột ở Trung Đông và sự bất định về triển vọng đã khiến nhiều doanh nghiệp trong khu vực thận trọng hơn — nhưng Malaysia đi ngược xu hướng.
Nhưng các nhà phân tích cảnh báo: số lượng niêm yết không đồng nghĩa với lợi nhuận cho nhà đầu tư. Tính tới ngày 4/11, chỉ 46% trong số 46 thương vụ IPO trên sàn Main và ACE đang giao dịch trên giá phát hành, trong khi 54% đang “chìm” dưới giá chào sàn. Loui Low, trưởng bộ phận nghiên cứu của công ty môi giới M+Global, nói thẳng: “Chất lượng quan trọng hơn số lượng để duy trì niềm tin nhà đầu tư và thu hút vốn dài hạn.” Ông khuyên nhà đầu tư nên ưu tiên nền tảng cơ bản hơn là sự hào hứng trong ngày chào sàn. Chuyên gia Nghia Trung Nguyen của EY cũng nhấn mạnh: “Lượng đăng ký mua vượt mức hay mức tăng trong ngày đầu không phải là chỉ báo đáng tin cậy cho lợi nhuận dài hạn.”
Sedek Jantan còn chỉ ra một điểm tinh tế: khi EPF hay PNB mua một thương vụ IPO Malaysia, đó có thể chỉ là chuyển đổi tiết kiệm trong nước từ tài sản này sang tài sản khác — chứ không hẳn là vốn mới chảy vào nền kinh tế Malaysia. Ông cho rằng Malaysia cần chuyển từ thị trường IPO được hỗ trợ bởi thanh khoản nội địa sang thị trường cạnh tranh quốc tế, thu hút nhà đầu tư tổ chức nước ngoài dựa trên chất lượng doanh nghiệp, tăng cường nghiên cứu và cải thiện quản trị doanh nghiệp. “Một đợt IPO thực sự chỉ là khởi đầu của việc trở thành công ty đại chúng,” ông Nguyen nói. “Doanh nghiệp cần đảm bảo định giá thực tế, quản trị, báo cáo tài chính và kiểm soát đã sẵn sàng, và câu chuyện tăng trưởng vẫn đáng tin sau khi niêm yết.”
Dưới lăng kính SÀI GÒN POST
Ván cờ IPO của Malaysia là bài học kinh điển về sự khác biệt giữa “đông” và “tốt”: 38 thương vụ nghe oai, 1,62 tỉ USD nghe rất lớn — nhưng khi hơn nửa số cổ phiếu chìm dưới giá chào sàn, bữa tiệc chỉ vui ngày đầu. Bí quyết của Malaysia không phải doanh nghiệp giỏi hơn khu vực, mà là “hầu bao” nội địa khổng lồ: quỹ hưu trí và quỹ nhà nước sẵn sàng mua. Nhưng tiền nội địa chỉ là chuyển từ túi này sang túi khác; muốn thị trường mạnh, phải có nhà đầu tư nước ngoài tin chất lượng doanh nghiệp.
Với Việt Nam, câu chuyện này soi thẳng vào sàn HOSE và UPCoM: chúng ta cũng từng có những đợt IPO rầm rộ, những phiên chào sàn tăng trần rồi lặng lẽ rơi. Nhà đầu tư Việt nào cũng từng nghe “lên sàn là thắng” — nhưng số liệu Malaysia nhắc rằng lên sàn mới chỉ là bắt đầu, và 54% “chìm” là giá của việc chạy theo phong trào. Với túi tiền của người Việt — tiền tiết kiệm, tiền hưu trí, tiền dành dụm mua nhà — bài học là hãy nhìn nền tảng doanh nghiệp thay vì hào hứng ngày đầu. Theo quý vị, chứng khoán Việt Nam nên học Malaysia ở điểm nào — và tránh điểm nào? Đây là SÀI GÒN POST. Nơi ta không chỉ xem tin… mà đọc vị cả ván cờ phía sau nó.